
导读: 银行数字货币体系到底怎么搭的?干了十五年支付清算的人跟你讲明白银行数字货币体系不是把纸币扫进手机换个图标,而是从央行发行、银行分发、到终端支付整条链路的底层重搭。这跟传统存款的银行负债性质完全不同,数字货币是央行直接负债,信用层级高了一个维度。过去跨行转账靠清算所撮合,T+1甚至T+2才能到账;数字...
银行数字货币体系到底怎么搭的?干了十五年支付清算的人跟你讲明白
银行数字货币体系不是把纸币扫进手机换个图标,而是从央行发行、银行分发、到终端支付整条链路的底层重搭。我在支付清算岗干了十五年,从纸质支票到SWIFT报文再到如今这套架构,最直观的感受是:钱的"形状"彻底变了,但银行作为信用中介的底层角色没有消失,只是换了个载体。
发行和记账是整条链的起点。央行数字货币的"铸币"动作,落到银行核心系统里就是新增一个数字准备金账户,银行替央行把币分发到客户钱包,每一笔流转在分布式账本上留痕且不可篡改。这跟传统存款的"银行负债"性质完全不同,数字货币是央行直接负债,信用层级高了一个维度。
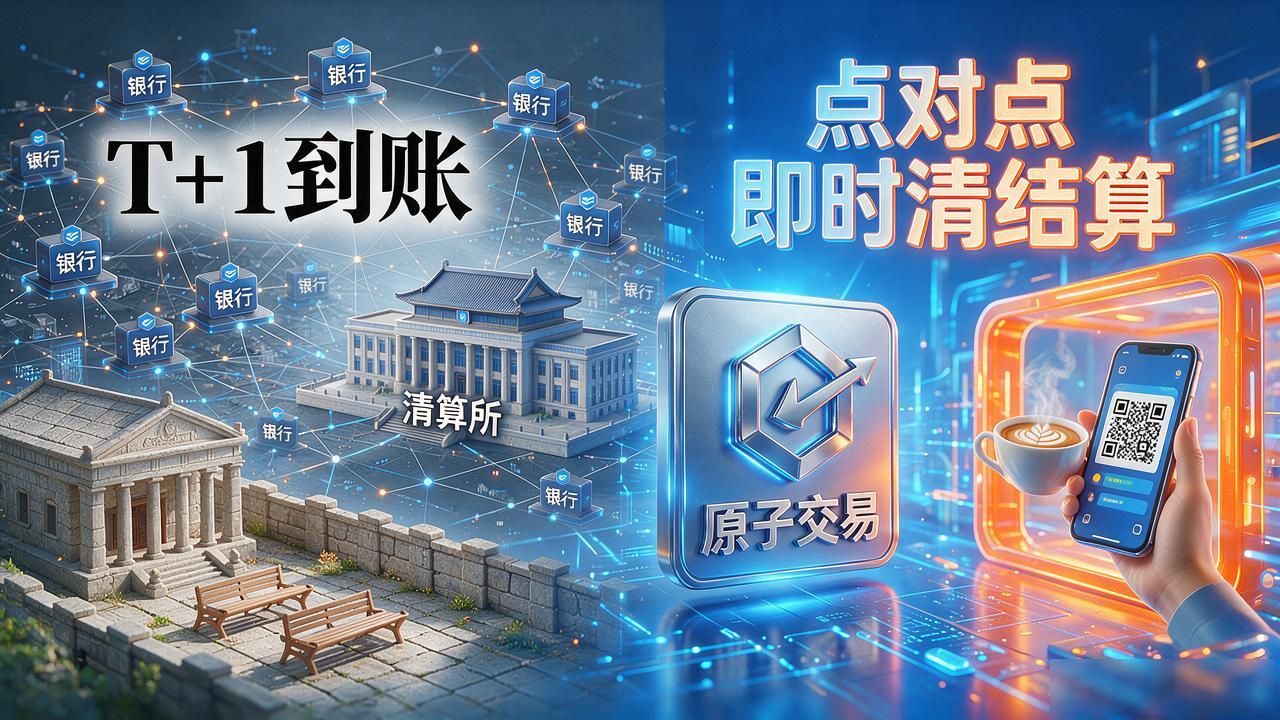
支付清算方式被彻底改写。过去跨行转账靠清算所撮合银行数字货币体系,T+1甚至T+2才能到账;数字货币体系下,点对点即时清结算成了默认模式。银行的角色从"资金通道"变成了"场景入口"——你扫码买杯咖啡,背后不再是四五个清算节点接力,而是一次原子交易直接完成。
落到普通人身上,账户里多了一个和存款并行的数字钱包,花出去的钱直接到达商家,没有"在途"这个概念了。对银行经营来说,交易链路全透明之后银行数字货币体系到底怎么搭的?干了十五年支付清算的人跟你讲明白,客户数据壁垒被重塑,风控模型和精准营销的颗粒度都要推倒重写。体系搭完,真正的规则博弈才刚开始。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.pyxtsg.cn/imgw/2700.html